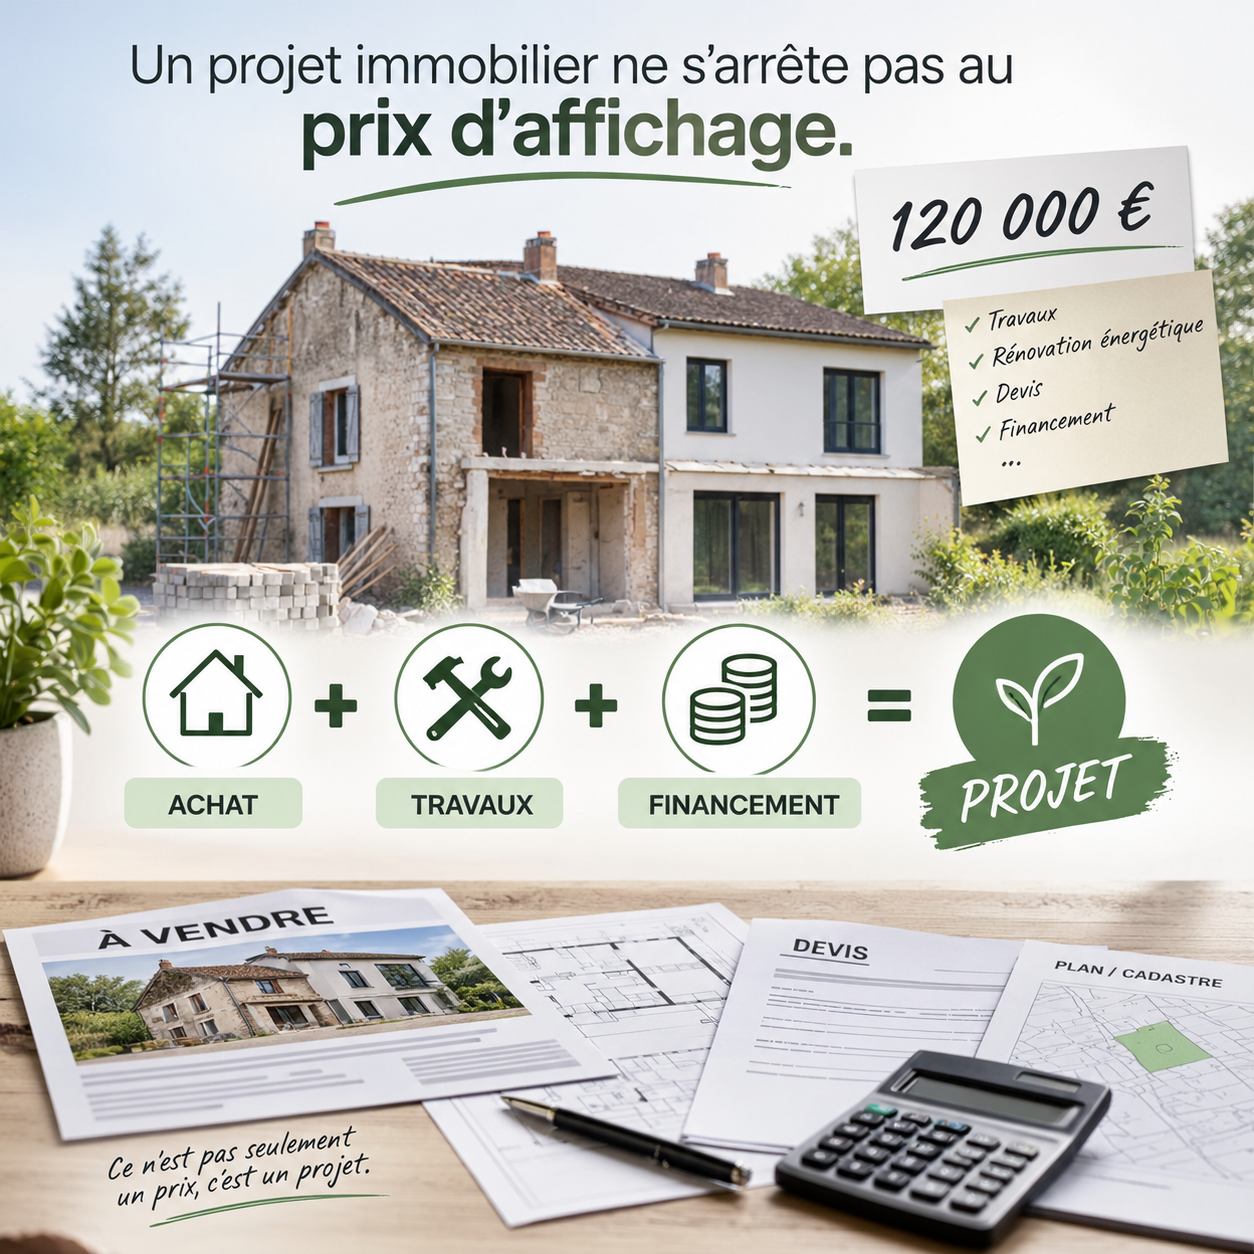
Un projet immobilier ne s’arrête pas au prix d’affichage
Un prix d’achat ne raconte jamais toute l’histoire d’un projet immobilier.
Prenons une maison affichée à 120 000 €, avec des travaux à prévoir.
Est-ce forcément une mauvaise affaire ?
Pas nécessairement.
Tout dépend de ce qu'il y a derrière ce prix.
Les travaux peuvent représenter 20 000 €, 40 000 €, 60 000 €… ou davantage.
Mais avant de conclure qu'une maison avec travaux est trop chère, il faut peut-être regarder le projet dans son ensemble.
Car une maison achetée 150 000 € sans travaux n'a pas nécessairement le même coût global qu'une maison achetée 120 000 € à laquelle on ajoute 60 000 € de rénovation.
Et surtout, les deux projets ne racontent pas nécessairement la même histoire.
Le prix d'achat n'est que le début de l'équation
Lorsqu'un acquéreur regarde une annonce, le premier chiffre qu'il voit est généralement celui du prix.
C'est normal.
C'est simple.
C'est immédiatement comparable.
Mais dans certains projets, ce chiffre ne suffit pas.
Une maison à 120 000 € peut nécessiter une rénovation importante.
Une autre à 150 000 € peut être immédiatement habitable.
Une troisième peut coûter 135 000 €, nécessiter 30 000 € de travaux, mais offrir ensuite un potentiel d'amélioration ou de valorisation différent.
Le véritable sujet devient alors beaucoup plus intéressant :
Quel sera le coût réel du projet ?
Et surtout :
Que va-t-on obtenir en échange de cet investissement ?
C'est à ce moment-là que la réflexion immobilière change de dimension.
Les travaux ne sont pas simplement une dépense
Il faut évidemment être prudent.
Des travaux mal évalués peuvent rapidement déséquilibrer un projet.
Un devis sous-estimé.
Une mauvaise surprise technique.
Une rénovation énergétique plus importante que prévu.
Un poste qui entraîne plusieurs autres interventions.
Tout cela peut modifier considérablement l'équation.
Mais l'inverse est également vrai.
Certains travaux peuvent transformer complètement un bien.
Améliorer son confort.
Réduire ses consommations.
Modifier ses volumes.
Créer une pièce supplémentaire.
Améliorer sa performance énergétique.
Et parfois, changer la perception que l'on aura du bien une fois les travaux terminés.
C'est pourquoi je préfère regarder les travaux non pas uniquement comme une dépense, mais comme une composante du projet.
À condition, bien sûr, qu'ils soient identifiés, chiffrés et cohérents.
Et puis il y a le financement
C'est un élément que l'on oublie parfois lorsqu'on regarde simplement une annonce.
Selon la nature des travaux, la situation de l'acquéreur et les dispositifs auxquels il peut prétendre, le financement du projet peut être envisagé différemment.
Certains travaux de rénovation énergétique peuvent notamment, sous conditions, bénéficier de dispositifs de financement spécifiques à taux zéro.
La question n'est donc plus simplement :
« Combien coûte cette maison ? »
Elle devient :
« Combien coûte réellement le projet, comment peut-il être financé, et qu'est-ce que ces travaux vont créer comme valeur ou comme amélioration au final ? »
Ce changement de perspective peut être important.
Parce qu'un acquéreur ne devrait pas toujours arriver chez son banquier avec simplement une annonce immobilière sous le bras.
Il devrait pouvoir présenter un projet.
Un prix d'acquisition.
Des travaux identifiés.
Des devis cohérents.
Une première vision technique.
Un budget global.
Et une stratégie de financement adaptée à sa situation.
Le banquier ne finance pas simplement une maison.
Il doit comprendre l'opération dans son ensemble.
C'est là que mon parcours dans le bâtiment prend tout son sens
Pendant une dizaine d'années, j'ai travaillé dans la construction de maisons neuves et la rénovation lourde.
Cette expérience continue aujourd'hui à influencer ma manière de regarder un bien immobilier.
Lorsque je visite une maison, je ne regarde pas uniquement ce qu'elle vaut aujourd'hui.
J'essaie aussi de comprendre ce qu'elle peut devenir.
Ce que sa transformation pourrait réellement coûter.
Quels travaux sont prioritaires.
Quels travaux peuvent être différés.
Quels postes méritent d'être chiffrés plus précisément.
Et surtout, si le projet reste cohérent une fois tous ces éléments réunis.
Je peux également m'appuyer sur un réseau d'artisans locaux et travailler avec un courtier partenaire lorsque cela est pertinent.
L'objectif n'est pas de transformer une maison avec travaux en bonne affaire à tout prix.
Il est de mettre en relation le bien, les travaux et le financement pour permettre à l'acquéreur de prendre une décision avec une vision plus complète.
Regarder ce que le bien peut devenir
C'est probablement l'une des choses qui me plaît le plus dans cette approche.
Deux personnes peuvent visiter exactement la même maison et ne pas voir le même projet.
L'une verra une maison trop chère avec des travaux.
L'autre verra une maison à transformer, avec un budget qu'elle peut financer et un potentiel qui correspond à son projet de vie.
Aucune des deux lectures n'est nécessairement fausse.
Elles reposent simplement sur des situations différentes.
C'est pour cela que je me méfie des conclusions trop rapides.
Un bien avec travaux n'est pas forcément un mauvais projet.
Comme un bien sans travaux n'est pas forcément le meilleur projet.
Tout dépend de l'équation.
Une équation qui doit tenir debout
Au fond, un projet immobilier pourrait presque se résumer à quelques grandes variables :
Le prix d'acquisition.
Le coût réel des travaux.
Le financement disponible.
Le temps nécessaire pour réaliser le projet.
Le résultat attendu.
Et bien sûr, la situation personnelle de l'acquéreur.
Si l'une de ces variables est mal évaluée, l'ensemble peut devenir fragile.
À l'inverse, lorsque les différentes pièces du puzzle sont cohérentes, un bien qui semblait au départ compliqué peut devenir parfaitement envisageable.
C'est aussi pour cela que je crois qu'il faut parfois dépasser la simple question :
« Combien vaut cette maison ? »
Et poser une autre question :
« Quel projet peut-on réellement construire autour de cette maison ? »
Parce qu'une vente réussie, ce n'est pas simplement un compromis signé.
C'est un projet qui tient debout.
Christophe Claverie
Conseiller en décision immobilière
Conseil & Analyse Immobilière — Avis technique & Valeur